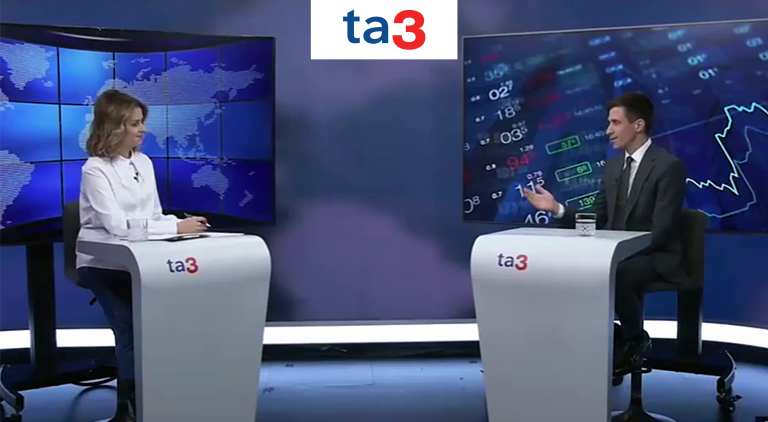
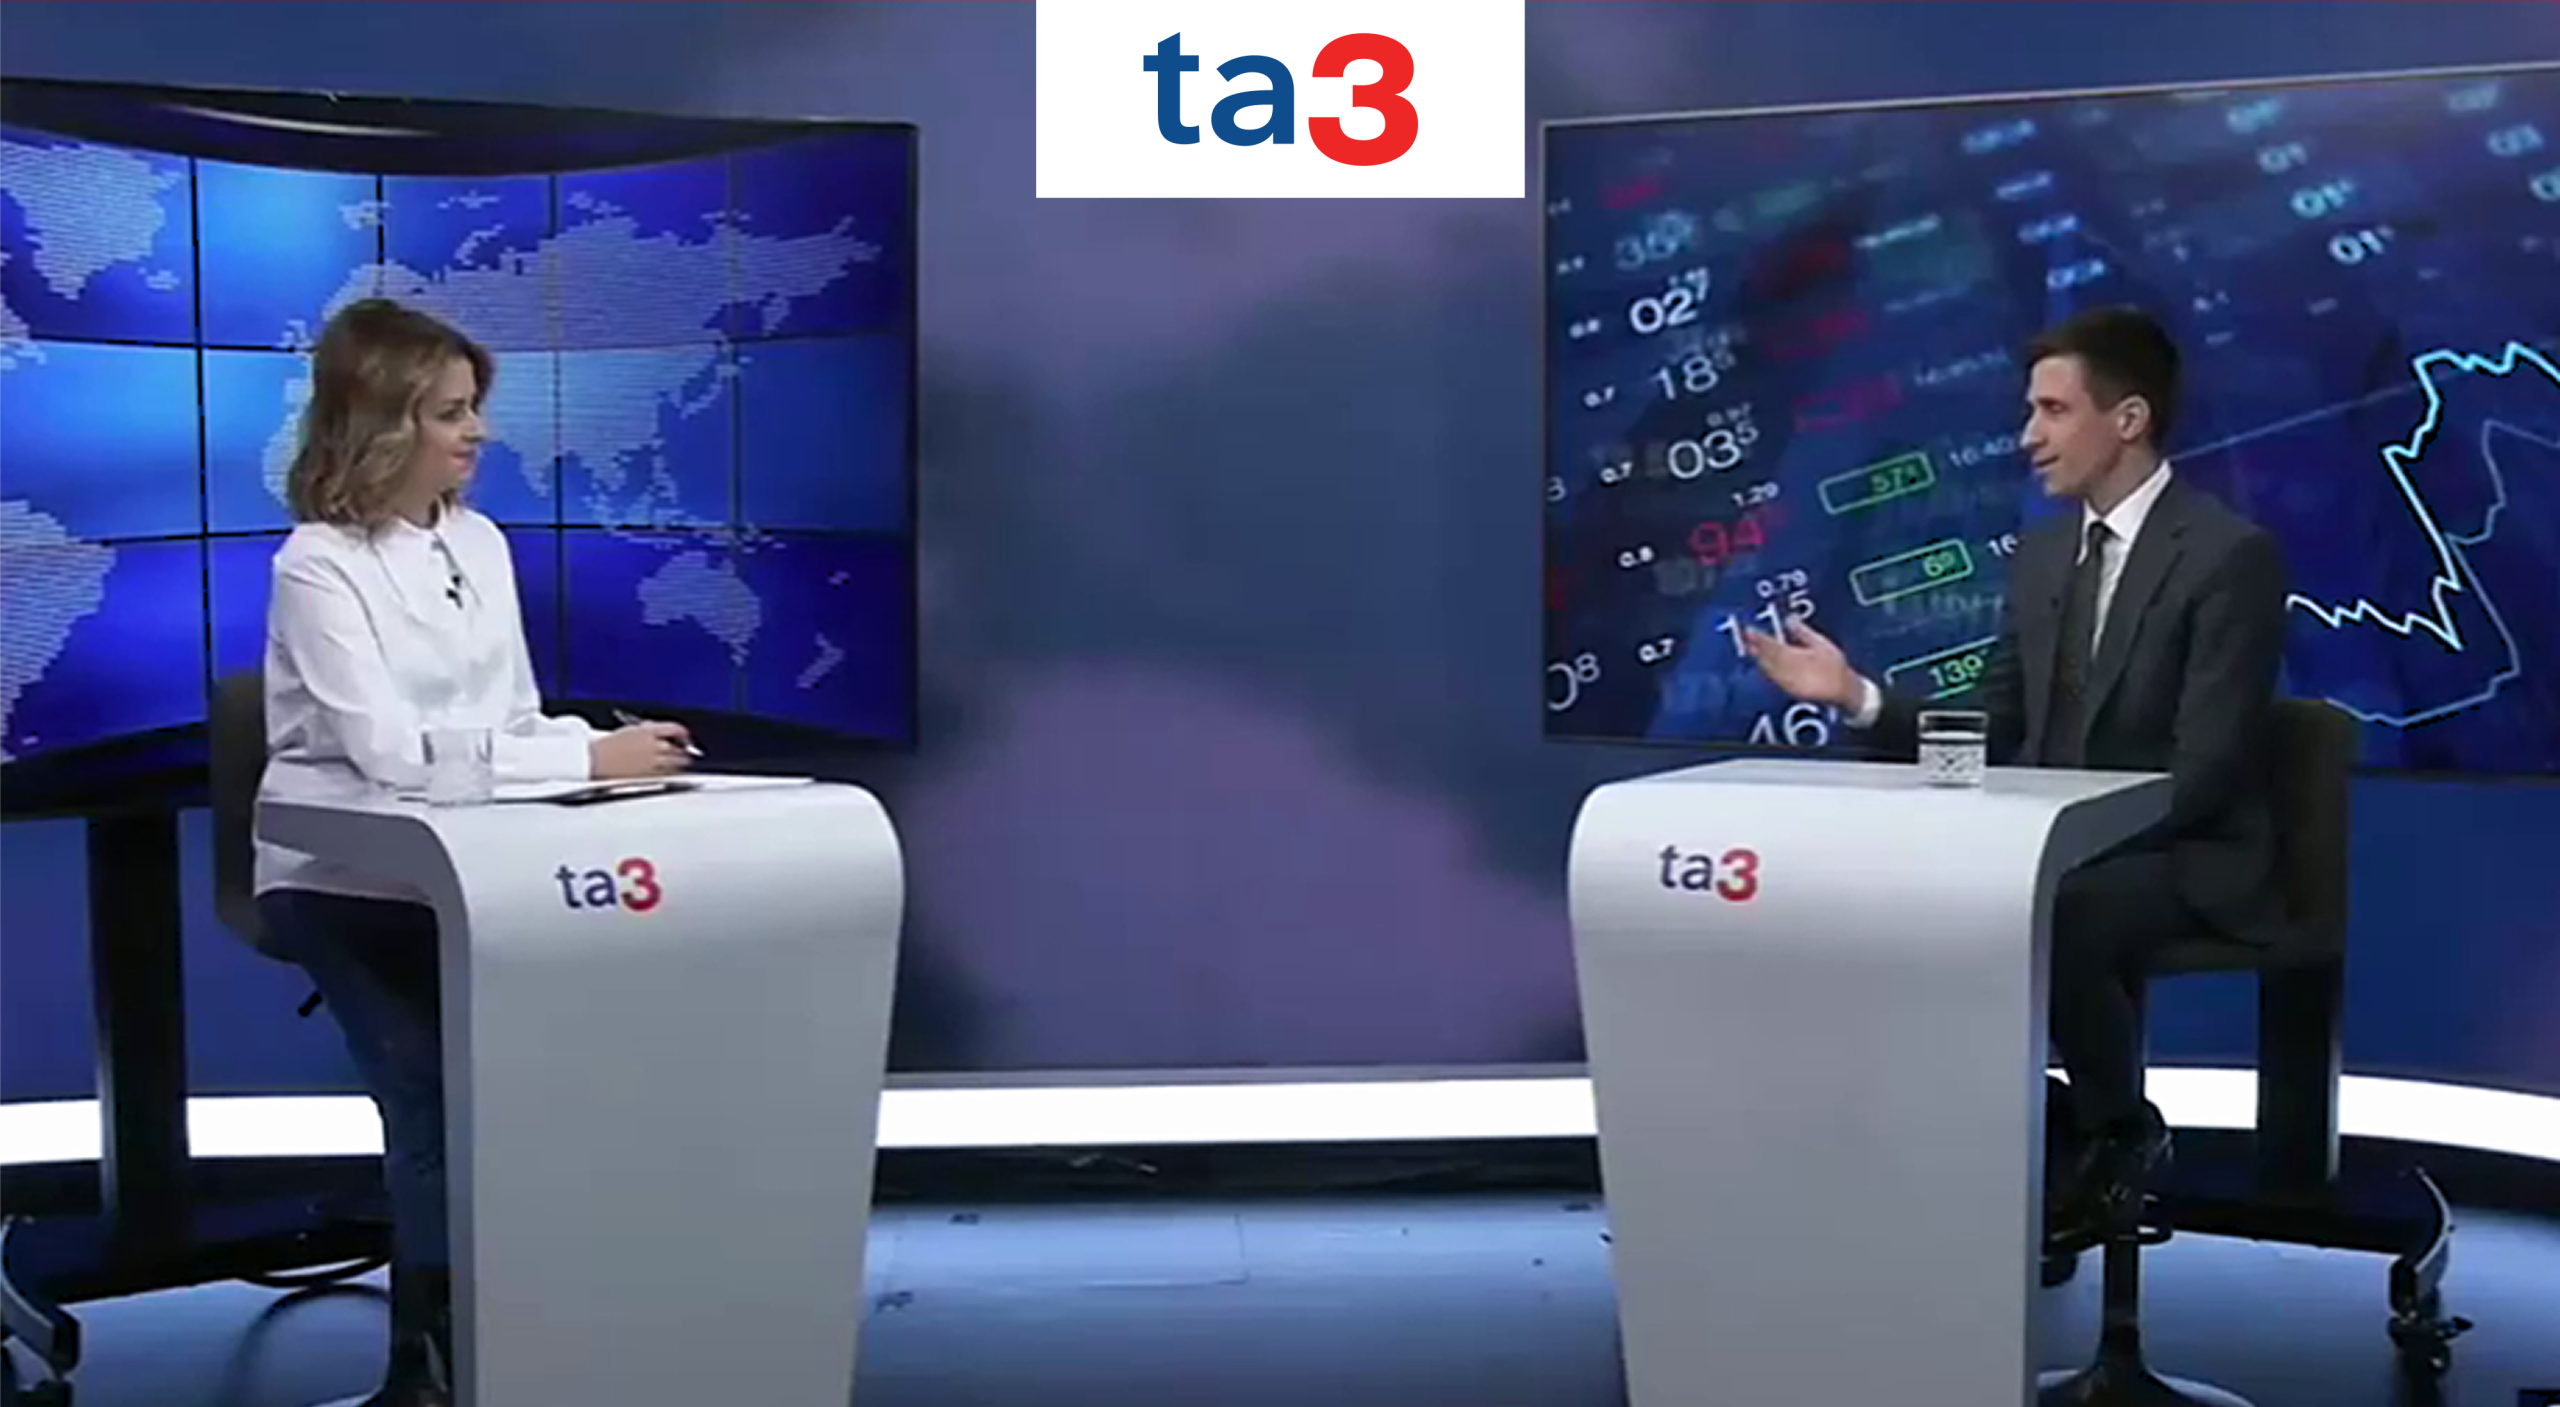
Peniaze na firemnom účte automaticky nepatria majiteľovi spoločnosti. Ako si teda legálne a daňovo čo najvýhodnejšie vyplácať peniaze z vlastnej firmy? Kedy sa oplatí mzda, dividenda alebo fakturácia cez živnosť a kde sa končí legálna daňová optimalizácia? O najčastejších chybách podnikateľov, rizikách pre ich súkromný majetok aj možnostiach efektívneho investovania hovoril Tomáš Demo, partner Highgate Group, v relácii Ekonomika+ na TA3.
Mnohí slovenskí podnikatelia žijú v presvedčení, že ak vlastnia spoločnosť a tá dosahuje zisk, môžu s jej peniazmi nakladať rovnako ako so svojimi súkromnými prostriedkami. V praxi však ide o jeden z najčastejších omylov, ktorý môže mať závažné právne aj daňové dôsledky.
Práve tejto problematike sa venoval náš partner Tomáš Demo v rozhovore pre televíziu TA3. V relácii Ekonomika+ vysvetľoval, aké možnosti majú slovenskí podnikatelia pri vyplácaní peňazí z vlastnej spoločnosti, ktoré riešenia sú daňovo efektívne a prečo môže nesprávne nakladanie s firemným majetkom ohroziť aj osobný majetok konateľa.
V Highgate Group sa pri právnom a daňovom poradenstve pravidelne stretávame s tým, že podnikatelia hľadajú spôsoby, ako minimalizovať daňovo-odvodové zaťaženie. Pri výbere konkrétneho riešenia však nestačí posudzovať iba výšku dane. Rovnako dôležité je zohľadniť právnu obhájiteľnosť, ekonomickú podstatu jednotlivých transakcií aj dlhodobé dôsledky pre podnikateľa a jeho súkromný majetok.
Jedným zo základných pravidiel podnikania prostredníctvom obchodnej spoločnosti je oddelenie majetku firmy od súkromného majetku jej vlastníka. Hoci podnikateľ môže byť jediným spoločníkom a zároveň konateľom spoločnosti, peniaze na jej účte nie sú automaticky jeho osobnými prostriedkami. Patria spoločnosti, ktorá má vlastné záväzky a musí primárne rešpektovať záujmy svojich veriteľov.
Ako Tomáš Demo upozornil v rozhovore pre TA3, práve predstava, že „moja spoločnosť znamená moje peniaze“, vedie v praxi k viacerým problematickým spôsobom nakladania s firemným majetkom.
Okrem štandardného vyplácania mzdy, odmeny konateľa alebo dividend podnikatelia využívajú aj fakturáciu prostredníctvom vlastnej živnosti, inej spoločnosti či licenčných zmlúv.
Osobitným problémom je však využívanie firemných prostriedkov na súkromnú spotrebu.
Ide napríklad o situácie, keď si podnikateľ firemnou kartou platí súkromné nákupy, dovolenky alebo iné výdavky, ktoré nesúvisia s podnikateľskou činnosťou. Podobne problematické môžu byť výbery hotovosti z firemného účtu bez riadneho vyúčtovania, ktoré následne vedú k neprimerane vysokému zostatku účtovnej pokladnice.
Takéto postupy môžu vyvolať otázky zo strany finančnej správy a v určitých prípadoch viesť k dorubeniu dane alebo ďalším sankciám. Riziká však nemusia zostať iba na úrovni spoločnosti.
Konateľ totiž za určitých okolností môže niesť osobnú zodpovednosť za škodu spôsobenú porušením svojich povinností, pričom ak sa nedomôžu svojich nárokov voči spoločnosti, môžu za určitých podmienok veritelia tieto nároky uplatňovať aj voči konateľom.
Predstava, že spoločnosť s ručením obmedzeným za každých okolností ochráni súkromný majetok podnikateľa, preto nie je správna. Pri nakladaní s firemným majetkom je potrebné myslieť nielen na daňovú efektivitu, ale aj na právne dôsledky jednotlivých rozhodnutí.
Univerzálny návod na daňovo najvýhodnejšie vyplácanie peňazí z vlastnej spoločnosti neexistuje. Podľa Tomáša Dema závisí optimálne riešenie predovšetkým od výšky príjmov podnikateľa, charakteru jeho činnosti a osobných finančných potrieb.
Pri nižších príjmoch môže byť výhodnejšie podnikanie prostredníctvom živnosti. Pri vyšších príjmoch už môže dávať väčší zmysel spoločnosť s ručením obmedzeným a kombinácia viacerých spôsobov vyplácania.
Jedným z riešení môže byť kombinácia primeranej mzdy alebo odmeny konateľa s vyplácaním dividend. Takéto nastavenie umožňuje zohľadniť nielen aktuálne daňovo-odvodové zaťaženie, ale aj dlhodobé sociálne zabezpečenie podnikateľa. Práve na tento aspekt sa pri daňovej optimalizácii často zabúda.
Podnikatelia sa prirodzene snažia minimalizovať odvody, no menej už zohľadňujú ich vplyv na budúci dôchodok, sociálne poistenie alebo možnosti získania hypotekárneho financovania. Cieľom efektívneho nastavenia odmeňovania preto nemusí byť úplná minimalizácia odvodov, ale nájdenie rovnováhy medzi daňovou úsporou a primeraným sociálnym zabezpečením.
Osobitnou otázkou je fakturácia konateľa do vlastnej spoločnosti. Môže si teda konateľ fakturovať služby svojej vlastnej firme?
Ako Tomáš Demo vysvetlil, rozhodujúci je skutočný charakter vykonávanej činnosti.
Ak konateľ spoločnosť iba obchodne vedie a zastupuje ju navonok, pričom si za tieto činnosti fakturuje prostredníctvom živnosti alebo inej spoločnosti, takáto fakturácia môže byť právne a daňovo ťažko obhájiteľná.
Iná situácia nastáva, ak konateľ popri výkone svojej funkcie poskytuje spoločnosti samostatné odborné služby. Príkladom môže byť konateľ, ktorý zároveň vykonáva remeselné práce, programuje alebo poskytuje technické služby s vlastnou ekonomickou hodnotou.
V takom prípade môže byť fakturácia obhájiteľná, pretože nejde o samotný výkon funkcie konateľa, ale o odlišnú podnikateľskú činnosť. Rozhodujúce pritom nie je iba formálne uzatvorenie zmluvy či vystavenie faktúry, ale predovšetkým reálny obsah poskytovaných služieb.
Podobne treba pristupovať aj k licenčným poplatkom alebo fakturácii prostredníctvom iných spoločností, ktoré podnikateľ vlastní. Každé takéto riešenie musí mať vlastné ekonomické opodstatnenie a zodpovedať skutočne realizovaným činnostiam.
V relácii Ekonomika+ náš partner Tomáš Demo vysvetľuje, ako si legálne a daňovo efektívne vyplácať peniaze z vlastnej firmy, aké riziká prináša fakturácia konateľa a ako správne oddeľovať firemný a súkromný majetok.
Kde sa končí legálna daňová optimalizácia?
Daňová optimalizácia je prirodzenou a legitímnou súčasťou podnikania. Podnikateľ má právo zvoliť si taký spôsob podnikania a odmeňovania, ktorý je pre neho z právneho a daňového hľadiska najvýhodnejší.
Hranica medzi legálnou optimalizáciou a zneužitím práva však môže byť v určitých situáciách pomerne tenká. Ako Tomáš Demo upozornil v rozhovore pre TA3, samotná skutočnosť, že určitý postup nie je zákonom výslovne zakázaný, ešte automaticky neznamená, že je aj právne bezpečný.
Príkladom je účelové zakladanie alebo striedanie viacerých spoločností s cieľom vyhnúť sa dosiahnutiu obratu rozhodujúceho pre registráciu na DPH.
Ak podnikateľ po dosiahnutí určitej výšky tržieb presunie rovnakú podnikateľskú činnosť na ďalšiu spoločnosť bez skutočného ekonomického dôvodu, môže vzniknúť riziko posúdenia takéhoto postupu ako zneužitia práva.
Samotné vlastníctvo viacerých spoločností pritom nie je nezákonné. Rozhodujúca je ekonomická podstata konkrétneho usporiadania a dôvody, pre ktoré podnikateľ jednotlivé spoločnosti využíva.
Podobné otázky vznikajú aj pri fakturácii medzi prepojenými osobami, využívaní licenčných zmlúv alebo pri nastavovaní spolupráce so živnostníkmi.
Práve takzvaný švarc systém, teda využívanie obchodnoprávnych kontraktov na výkon činnosti, ktorá má v skutočnosti charakter závislej práce, patrí medzi časté riziká slovenských podnikateľov.
Nie každá spolupráca so živnostníkom je však automaticky problematická.
Pri správnom nastavení môže byť obchodnoprávny vzťah legitímnym spôsobom spolupráce. Rozhodujúce je, aby skutočné fungovanie zodpovedalo zvolenému právnemu režimu a nenapĺňalo znaky závislej práce.
V niektorých prípadoch môže byť vhodným riešením aj hybridný model, pri ktorom spoločnosť kombinuje pracovnoprávne vzťahy so samostatnými obchodnými kontraktmi.
V Highgate Group sa práve nastavovaniu takýchto právne a daňovo udržateľných modelov intenzívne venujeme. Našim klientom pomáhame identifikovať riziká existujúcich štruktúr a hľadať riešenia, ktoré umožňujú efektívne podnikanie bez zbytočného vystavovania sa daňovým, pracovnoprávnym či ďalším právnym rizikám.
Základným pravidlom zostáva, že daňová optimalizácia by mala vychádzať zo skutočného ekonomického obsahu transakcií, nie iba z ich formálneho právneho nastavenia.
Efektívne nakladanie s firemným ziskom sa nekončí jeho vyplatením.
Podnikatelia často riešia aj otázku, či voľné finančné prostriedky ponechať v spoločnosti a ďalej ich investovať, alebo si ich vyplatiť a investície realizovať ako fyzické osoby.
Typickým príkladom sú investičné nehnuteľnosti.
Pri rozhodovaní, či kúpiť nehnuteľnosť na fyzickú alebo právnickú osobu, treba zohľadniť predovšetkým účel investície.
Iné daňové dôsledky môže mať dlhodobý prenájom nehnuteľnosti a iné jej opakovaný nákup, rekonštrukcia a následný predaj so ziskom.
Pri dlhodobom držaní nehnuteľnosti môže byť pre fyzickú osobu výhodou možnosť oslobodenia príjmu z predaja po splnení zákonných podmienok, vrátane príslušného päťročného časového testu.
Naopak, pri podnikateľskom modeli založenom na pravidelnom nákupe, rekonštrukcii a predaji nehnuteľností, takzvanom flippingu, môže dávať väčší zmysel realizácia investícií prostredníctvom obchodnej spoločnosti.
Podobná otázka vzniká pri investovaní do akcií a ETF fondov.
Na Slovensku môžu fyzické osoby pri príjmoch z predaja určitých cenných papierov obchodovaných na regulovanom trhu využiť oslobodenie od dane po splnení zákonných podmienok vrátane ročného časového testu.
Pri dlhodobom investovaní do takýchto aktív preto môže byť priame vlastníctvo fyzickou osobou daňovo výhodnejšie.
Pri iných investíciách, napríklad pri vstupe do obchodných spoločností, private equity alebo venture capital projektov, však môže byť vhodnejšie vlastníctvo prostredníctvom právnickej osoby.
Významnú úlohu pritom zohráva aj správne nastavená holdingová štruktúra.
Holding môže umožniť efektívnejšie reinvestovanie ziskov, oddelenie podnikateľských rizík a pri splnení príslušných zákonných podmienok aj využitie daňových oslobodení pri určitých transakciách.
Príkladom je oslobodenie príjmov právnickej osoby z predaja obchodného podielu po splnení zákonom stanovených podmienok, medzi ktoré patrí aj minimálna doba držby a požadovaná výška účasti.
Výhodou môže byť aj daňový režim dividend vyplácaných medzi obchodnými spoločnosťami, ktorý za splnenia príslušných podmienok umožňuje distribúciu a následné reinvestovanie ziskov bez dodatočného zdanenia samotnej dividendy.
Holding však nie je automatickou ochranou pred všetkými rizikami podnikania.
Ako Tomáš Demo upozornil, podnikatelia by nemali vychádzať z predstavy, že vytvorením spoločnosti alebo holdingovej štruktúry sa úplne vylúči možnosť vzniku ich osobnej zodpovednosti.
Ak konateľ poruší svoje zákonné povinnosti, napríklad neoprávneným nakladaním s majetkom spoločnosti poškodí jej veriteľov, za určitých okolností môže byť ohrozený aj jeho súkromný majetok.
Práve preto je dôležité pristupovať k ochrane majetku komplexne.
Nejde iba o výber právnej formy podnikania či najnižšieho daňového zaťaženia, ale aj o správne nastavenie vlastníckych vzťahov, zmluvnej dokumentácie, financovania a oddeľovania jednotlivých podnikateľských rizík.
V Highgate Group pomáhame podnikateľom navrhovať a realizovať právne, daňové a majetkové štruktúry, ktoré zohľadňujú nielen aktuálne potreby podnikania, ale aj dlhodobú ochranu a zhodnocovanie majetku.
Vďaka prepojeniu právneho, daňového a účtovného poradenstva dokážeme posudzovať jednotlivé riešenia v širších súvislostiach a navrhovať ich tak, aby boli ekonomicky efektívne, právne bezpečné a prakticky realizovateľné.
Otázkam efektívneho vyplácania peňazí z vlastnej firmy, daňovej optimalizácie a ochrany majetku sa budeme podrobnejšie venovať aj na našej konferencii „Prečo a ako ostať na Slovensku?“, ktorá sa uskutoční 25. novembra 2026 v A4 Studio v Bratislave.
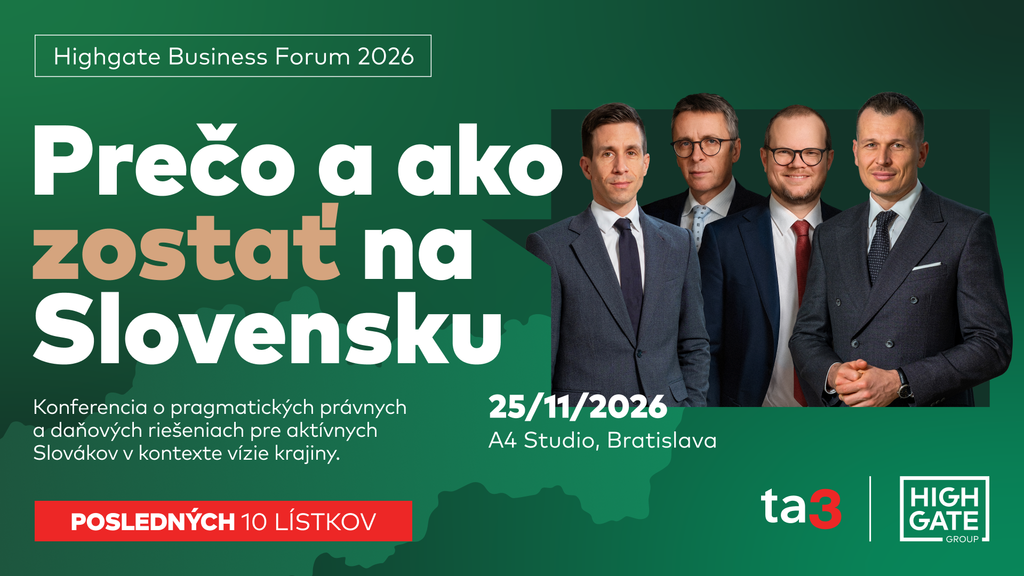
Súčasťou programu budú praktické riešenia problémov, s ktorými sa slovenskí podnikatelia pravidelne stretávajú.
Pôjde napríklad o vyplácanie odmien konateľov a spoločníkov, fakturáciu do vlastnej spoločnosti, využívanie licenčných zmlúv, firemných áut či cestovných náhrad, riziká švarc systému, osobnú zodpovednosť štatutárov alebo správne nastavenie holdingových a zahraničných podnikateľských štruktúr.
Osobitnou témou bude aj hranica medzi legálnou daňovou optimalizáciou a konaním, ktoré už môže mať daňové, občianskoprávne alebo trestnoprávne následky.
Cieľom konferencie je ukázať podnikateľom, ako môžu využívať existujúce právne a daňové možnosti tak, aby ich podnikanie bolo nielen efektívne, ale aj dlhodobo udržateľné.
Základným pravidlom totiž zostáva, že k firemnému majetku sa nemožno správať ako k súkromnému a každé významné rozhodnutie musí mať svoje právne aj ekonomické opodstatnenie.
Sme Highgate Group, moderní poradcovia pre vaše právo, dane a účtovníctvo pod jednou strechou.
Viac z oblasti ochrany majetku (rodinných) firiem a ich majiteľov nájdete na našej webovej stránke v sekcii Ochrana majetku a podnikania.
V prípade záujmu môžete odoberať náš newsletter o zaujímavých praktických právnych a daňových informáciách.
Svoje konkrétne otázky môžete adresovať aj na konzultácii s naším partnerom Tomášom Demom, ktorý sa špecializuje na oblasť ochrany majetku a nastavenia právne bezpečných a daňovo efektívnych štruktúr podnikania. Konzultáciu si môžete objednať tu.