Fakturácia majiteľa alebo konateľa do vlastnej spoločnosti je na Slovensku pomerne bežnou praxou. Živnosť, vlastná s. r. o., licenčná zmluva či iný zmluvný vzťah môžu byť z daňovo-odvodového pohľadu atraktívnejšie ako klasická odmena konateľa. To však ešte neznamená, že sú automaticky bez rizika. Kde je hranica medzi legitímnym nastavením odmeňovania a vzťahom, ktorý môže daňový úrad spochybniť?
S otázkou, ako si efektívne a zároveň obhájiteľne vyplácať peniaze z vlastnej spoločnosti, sa v Highgate Group stretávame pravidelne. Je to jedna z praktických tém, pri ktorých sa stretáva daňové právo, obchodné právo, odvody aj reálne fungovanie slovenských podnikateľov.
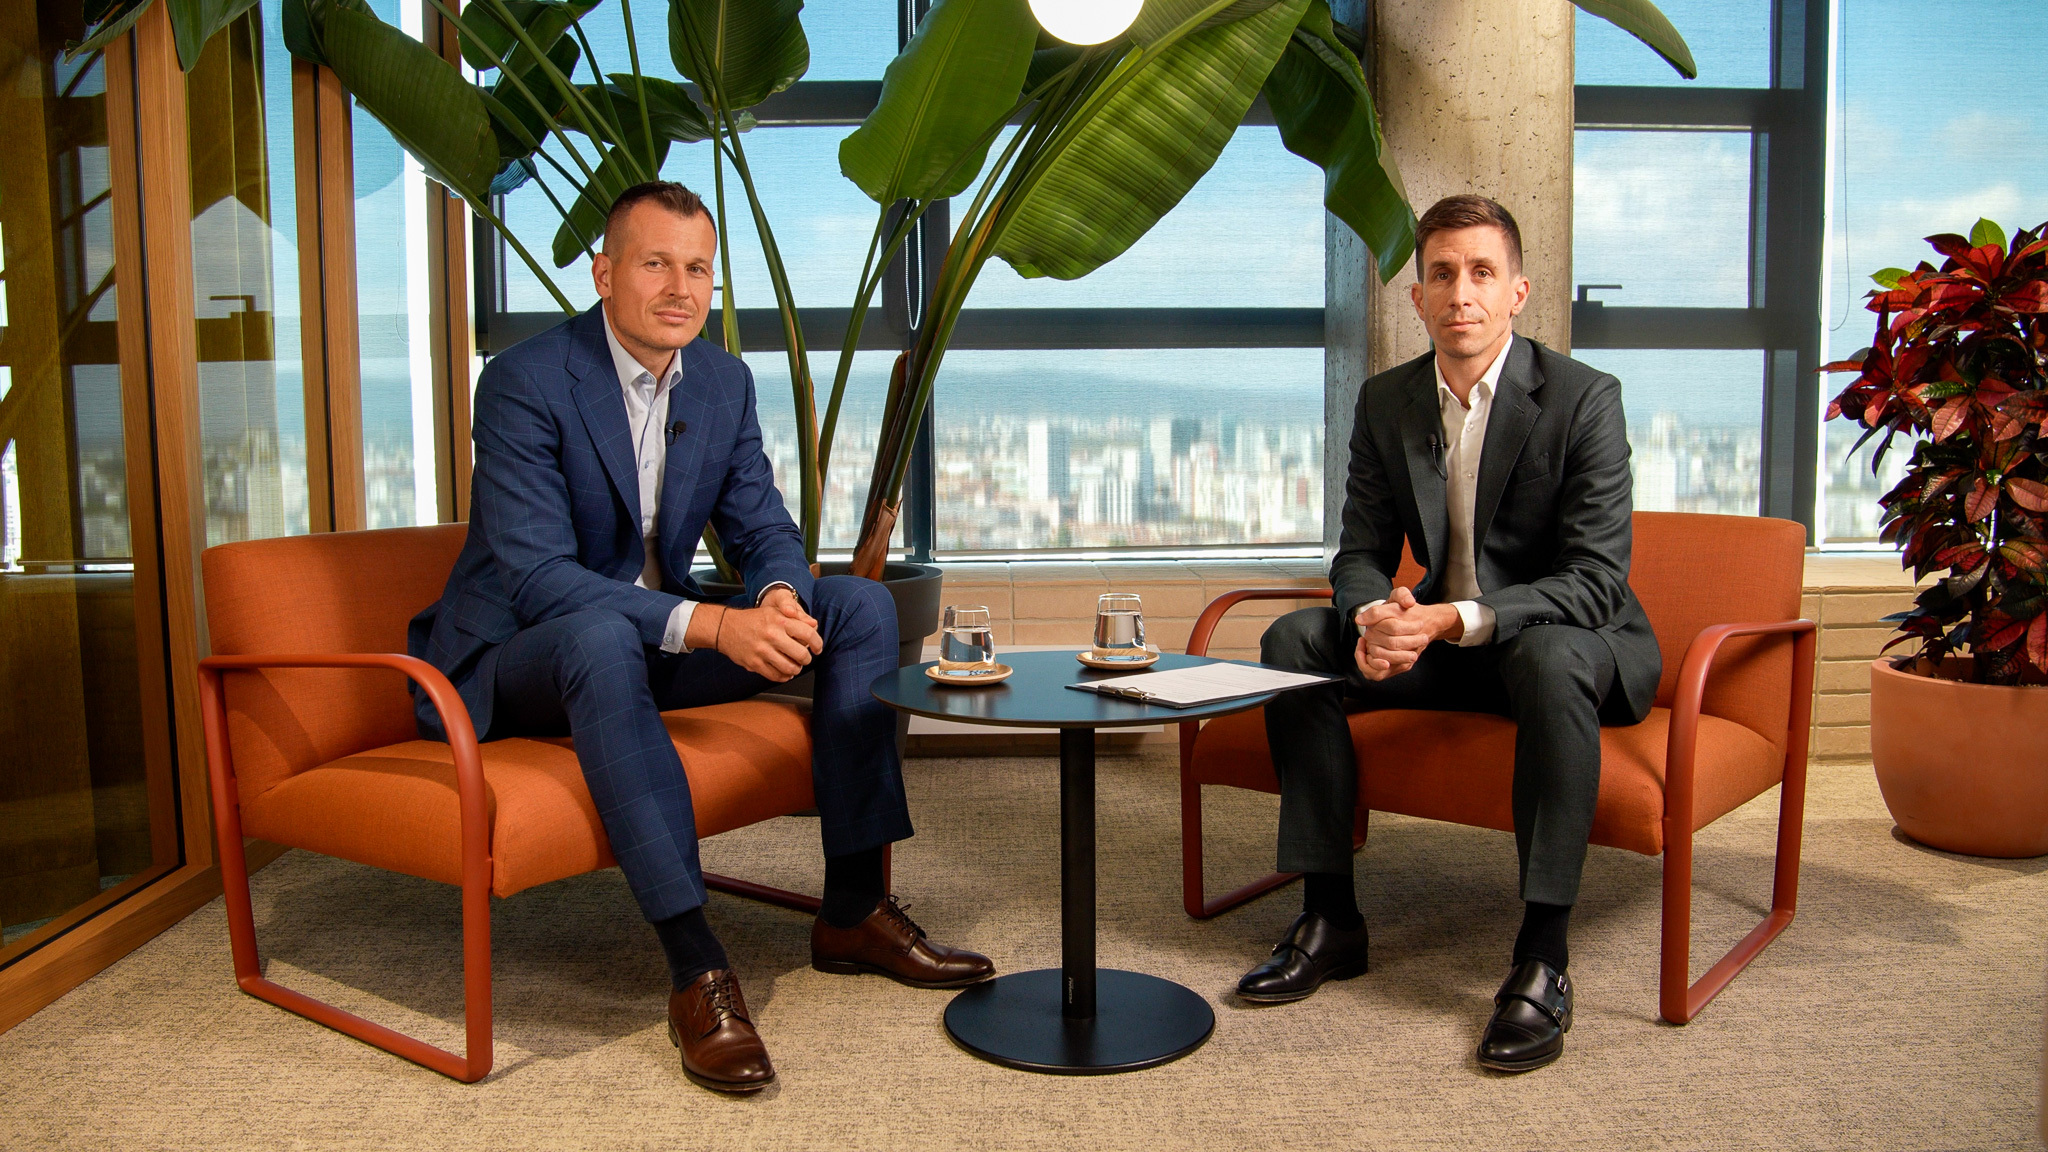
Venovali sme sa jej preto aj v 55. epizóde Highgate Talks, v ktorej Peter Varga a Tomáš Demo rozoberajú fakturáciu majiteľov a konateľov do vlastných spoločností, jej riziká a možnosti, ako takýto vzťah nastaviť.
Celý podcast si môžete vypočuť tu:
Majiteľ spoločnosti, ktorý je zároveň jej konateľom a aktívne sa podieľa na jej fungovaní, má viacero možností, ako dostať peniaze zo spoločnosti do svojho súkromného majetku.
Jednou z nich je klasická odmena konateľa alebo mzda. V praxi však ide z pohľadu celkového daňovo-odvodového zaťaženia často o málo atraktívny variant.
Aj preto sa v praxi stretávame s tým, že si podnikatelia nastavujú nulovú alebo nízku odmenu konateľa a peniaze zo spoločnosti získavajú inými spôsobmi. Môže ísť napríklad o:
Každý z týchto spôsobov však funguje na inom právnom a daňovom základe. Samotný fakt, že určitý model vychádza matematicky výhodnejšie, preto nestačí.
Pri nastavovaní odmeňovania majiteľov firiem sa v Highgate Group pozeráme na celý vzťah komplexne. Nestačí vypočítať daň a odvody. Potrebné je posúdiť aj právny titul plnenia, reálny obsah vykonávanej činnosti, vzťah závislých osôb a schopnosť nastavenie obhájiť pri prípadnej kontrole.
Práve tu vzniká jeden z najväčších praktických problémov.
Predstavme si konateľa technologickej spoločnosti, ktorý je zároveň programátorom. Ako konateľ vykonáva obchodné vedenie spoločnosti, ale súčasne sa môže ako odborník podieľať na vývoji jej produktu. Ide stále o výkon funkcie konateľa alebo už o samostatnú činnosť, ktorú môže spoločnosti poskytovať na základe iného zmluvného vzťahu?
Z ekonomického a praktického pohľadu môže byť medzi týmito činnosťami zásadný rozdiel. Slovenská rozhodovacia prax však vytvára riziko širokého posudzovania príjmov konateľa.
Peter Varga v podcaste uvádza aj názorný príklad „spievajúceho konateľa“. Ak je konateľ zároveň hudobníkom a jeho kapela vystúpi na firemnom večierku spoločnosti, bolo by zvláštne tvrdiť, že aj jeho spevácky výkon automaticky predstavuje výkon funkcie konateľa.
Práve hranica medzi výkonom funkcie štatutára a samostatnou podnikateľskou či odbornou činnosťou je preto pri fakturácii do vlastnej spoločnosti kľúčová.
V českom prostredí podľa diskusie existuje judikatúra, ktorá pri určitých situáciách pripúšťa liberálnejšie posudzovanie oddelených činností. Na Slovensku je situácia menej jednoznačná a existujú rozhodnutia, ktoré môžu podporovať reštriktívnejší prístup.
Pre podnikateľa to znamená, že nestačí povedať: „Túto službu som reálne poskytol.“ Potrebné je vedieť preukázať aj to, prečo nejde o činnosť, ktorú mal vykonávať už z titulu svojej funkcie konateľa.
Ak daňový úrad fakturáciu medzi konateľom alebo jeho ďalšou spoločnosťou a „hlavnou“ spoločnosťou spochybní, problém nemusí zostať iba pri samotnej zmluve.
V praxi môže byť sporná napríklad klasifikácia príjmu. Ďalším možným prístupom je spochybnenie daňovej uznateľnosti nákladu na strane spoločnosti.
Argumentácia môže smerovať k tomu, že fakturovaná činnosť mala byť vykonaná priamo konateľom z titulu jeho funkcie. Ak by ju spoločnosť podľa názoru správcu dane za štandardných okolností neobjednávala od tretej osoby, môže vzniknúť spor o to, či príslušný náklad vôbec predstavuje daňový výdavok.
V Highgate Group máme skúsenosti aj s daňovými kontrolami a spormi týkajúcimi sa podobných nastavení. Z praxe pritom vidíme, že dôležitý nie je iba výsledný ekonomický model, ale aj spôsob, akým bol vzťah od začiatku právne a fakticky nastavený a ako je následne vedené samotné daňové konanie.
Pre podnikateľa je preto výrazne lepšie riešiť obhájiteľnosť štruktúry pred kontrolou, nie až vo chvíli, keď správca dane začne požadovať zmluvy, faktúry a dôkazy o reálnom poskytovaní služieb.
Univerzálny návod, ktorý by zabezpečil nulové riziko, neexistuje. Fakturácia medzi prepojenými osobami si vyžaduje individuálne posúdenie konkrétneho vzťahu.
Základom je kvalitná zmluvná dokumentácia. Samotná zmluva však nie je všeliekom. To, čo je napísané na papieri, musí zodpovedať tomu, čo sa medzi stranami reálne deje.
Dôležité je najmä jasne oddeliť činnosti vykonávané v pozícii konateľa od služieb poskytovaných na inom právnom základe. Nastavenie musí dávať zmysel aj v širšom kontexte celej štruktúry odmeňovania. Rovnako treba myslieť na dôkaznú situáciu pri prípadnej daňovej kontrole.
Ak napríklad majiteľ fakturuje spoločnosti odborné služby cez živnosť alebo vlastnú s. r. o., mal by vedieť preukázať, čo konkrétne dodal, za akých podmienok, prečo ide o samostatnú činnosť a ako bola stanovená odmena.
Inými slovami, nestačí vytvoriť formálne správnu faktúru. Rozhodujúci môže byť reálny obsah celého vzťahu.
Aj preto túto problematiku rozoberieme detailnejšie na našej konferencii „Prečo a ako zostať na Slovensku?“. Pozrieme sa na praktické možnosti vyplácania majiteľov firiem, ich daňovo-odvodové dôsledky aj právne a kontrolné riziká.
Rozdiel medzi jednotlivými spôsobmi vyplácania majiteľa môže byť finančne významný. Najnižšie daňovo-odvodové zaťaženie však samo osebe neznamená najlepšie riešenie.
Pri nastavovaní treba spoločne posudzovať dane, odvody, obchodnoprávne postavenie konateľa, transferové oceňovanie, reálny obsah poskytovaných služieb a dôkazné riziko pri daňovej kontrole.
Práve takýmto komplexným nastaveniam sa v Highgate Group venujeme. Naším cieľom nie je hľadať iba matematicky najlacnejší variant, ale nastavenie, ktoré je praktické, daňovo efektívne a zároveň právne obhájiteľné.
Sme Highgate Group, moderní poradcovia pre vaše právo, dane a účtovníctvo pod jednou strechou.
Ak Vás táto téma zaujala, neváhajte nás kontaktovať:
Viac z oblasti daňová a odvodová optimalizácia nájdete na našej webovej stránke v tejto sekcii: Daňová a odvodová optimalizácia
V prípade záujmu môžete odoberať náš newsletter o zaujímavých praktických právnych a daňových informáciách.
Svoje konkrétne otázky môžete adresovať na konzultácii s naším partnerom Petrom Vargom, ktorý sa špecializuje na oblasť finančnej regulácie a daňového práva. Konzultáciu si môžete objednať tu.