Rozdiel medzi zamestnancom a kontraktorom môže pre firmu znamenať výrazný rozdiel v nákladoch. Ak je však kontraktorský vzťah nesprávne nastavený, úsporu môžu vystriedať kontroly, dorubenie daní a odvodov či sankcie. Kde teda vedie hranica medzi legitímnym podnikateľským vzťahom a švarc systémom? A môže byť napríklad predajca v obchodnom centre legitímne živnostníkom alebo s.r.o.?
Švarc systém patrí medzi slovenské podnikateľské evergreeny. Dôvod je pomerne jednoduchý: medzi zamestnaním a kontraktorským vzťahom existuje výrazný rozdiel v daňovo-odvodovom zaťažení aj v právnom postavení oboch strán.
Zároveň však nejde iba o matematiku. Kľúčová otázka znie, kedy má byť určitá osoba zamestnancom a kedy ešte môže svoju činnosť vykonávať ako samostatný podnikateľ či prostredníctvom vlastnej s.r.o.
Práve tejto otázke sa v Highgate Group venujeme dlhodobo, nielen z pohľadu pracovného práva, ale aj daní, odvodov a praktického nastavenia vzťahov medzi firmami a kontraktormi.
Motivácia podnikateľov aj samotných pracovníkov je do veľkej miery ekonomická.
Ak má firma na človeka určitý rozpočet, výsledná čistá suma môže byť pri pracovnom pomere a pri kontraktorskom vzťahu výrazne odlišná. V prednáške sme tento rozdiel ilustrovali na osobe s celkovým rozpočtom 3 000 eur. Pri pracovnoprávnom vzťahu smeruje významná časť nákladov do daní a odvodov, zatiaľ čo pri podnikaní prostredníctvom s.r.o. môže byť celkové zaťaženie podstatne nižšie.
Rozdiel však nie je iba v daniach a odvodoch.
Pracovné právo chráni zamestnanca a významne limituje zmluvnú voľnosť strán. Pre podnikateľa to môže byť problém napríklad v situácii, keď potrebuje od človeka garantovať konkrétny výsledok alebo niesť ekonomické následky nesplnenia povinnosti.
Predstavme si malý obchod v nákupnom centre. Nájomná zmluva vyžaduje otvorenie každý deň o 9:00. Ak zamestnanec nepríde, podnikateľ môže čeliť zmluvným sankciám alebo iným následkom zo strany prenajímateľa. Možnosti preniesť tieto následky na zamestnanca sú však vzhľadom na ochrannú funkciu pracovného práva obmedzené.
Kontraktorský vzťah funguje principiálne inak – podnikateľ nesie vlastné podnikateľské riziko a zodpovednosť môže byť nastavená podstatne flexibilnejšie.
To všetko vytvára silnú ekonomickú aj právnu motiváciu využívať kontraktorov.
Základom je pojem závislá práca.
Podľa aktuálneho Zákonníka práce je závislou prácou práca vykonávaná vo vzťahu nadriadenosti zamestnávateľa a podriadenosti zamestnanca, osobne zamestnancom pre zamestnávateľa, podľa jeho pokynov a v jeho mene. Zároveň platí, že závislá práca nemôže byť vykonávaná v občianskoprávnom alebo obchodnoprávnom zmluvnom vzťahu.
Zákon o nelegálnej práci a nelegálnom zamestnávaní následne pracuje s využívaním závislej práce bez založenia príslušného pracovnoprávneho vzťahu.
Na prvý pohľad môže byť pravidlo jednoduché. V praxi však vzniká problém pri interpretácii jednotlivých znakov závislej práce.
Čo presne znamená nadriadenosť a podriadenosť? Kedy ide o výkon práce podľa pokynov a kedy iba o legitímne zadanie úlohy obchodnému partnerovi? A čo presne znamená výkon práce v mene zamestnávateľa?
Obchodné vzťahy sú prirodzene plné pokynov, termínov, požiadaviek a kontroly výsledkov. Samotná existencia pokynov preto ešte automaticky nedáva jednoduchú odpoveď na otázku, či ide o závislú prácu.
Rozdiel môže byť aj v praktickom nastavení vzťahu. Je rozdiel povedať kontraktorovi: „Toto sú tvoje smeny, vtedy budeš pracovať,“ a opýtať sa ho: „Kedy môžete túto službu poskytnúť?“
Práve faktické fungovanie spolupráce je preto pri posudzovaní švarc systému mimoriadne dôležité.
Jednou z najčastejších chýb je predstava, že riziko švarc systému vyrieši správne pomenovaná zmluva alebo fakturácia cez živnosť či s.r.o.
Nevyrieši.
Inšpektorát práce môže skúmať nielen právne dokumenty, ale aj to, ako vzťah reálne funguje. Samotné označenie kontraktu ako obchodnoprávnej spolupráce preto nie je rozhodujúce.
Rovnako nemožno automaticky vychádzať z toho, že založením s.r.o. sa problém švarc systému odstráni.
S.r.o. však môže byť z pohľadu právnej argumentácie relevantným prvkom. Jedným z účelov pracovného práva je totiž ochrana slabšej fyzickej osoby, okrem iného aj prostredníctvom pravidiel zodpovednosti za škodu. Pri obchodnom vzťahu medzi dvoma spoločnosťami môže byť postavenie strán podstatne odlišné.
To však stále neznamená, že každý vzťah cez s.r.o. je automaticky bezpečný.
Pri posudzovaní treba analyzovať celý skutkový stav: mieru samostatnosti kontraktora, spôsob zadávania práce, jeho zodpovednosť, ekonomické postavenie, spôsob organizácie práce, ale aj skutočný účel zvoleného modelu.
Podnikatelia niekedy vnímajú švarc systém najmä ako pracovnoprávne riziko. V skutočnosti môže mať problém podstatne širšie dôsledky.
Ak kontrolný orgán dospeje k záveru, že deklarovaný obchodný vzťah bol v skutočnosti závislou prácou, problém sa môže presunúť aj do daňovej a odvodovej oblasti.
V hre tak nemusí byť iba sankcia za nelegálne zamestnávanie. Potenciálne môže nasledovať riešenie preddavkov na daň, sociálneho a zdravotného poistenia, úrokov a ďalších súvisiacich nárokov.
Pri väčšom počte kontraktorov preto môže byť ekonomický dopad pre spoločnosť veľmi významný.
Navyše sa v praxi objavuje aj ďalšia otázka: daňová uznateľnosť nákladov spojených s kontraktormi, napríklad automobilov alebo výpočtovej techniky, ktoré kontraktori používajú. Švarc systém tak nemožno izolovať iba na pracovné právo.
Univerzálna odpoveď neexistuje. Každý vzťah treba posudzovať podľa jeho konkrétneho nastavenia a faktického fungovania.
Pri právnom posudzovaní však podľa nášho názoru nestačí iba mechanicky odškrtávať jednotlivé znaky závislej práce. Dôležitý je aj zmysel a účel pracovnoprávnej regulácie – najmä ochrana slabšej strany tam, kde medzi stranami existuje reálna ekonomická a organizačná nerovnováha.
Inak môže vyzerať situácia človeka, ktorý je fakticky odkázaný na jediného „zamestnávateľa“ a nemá reálnu vyjednávaciu pozíciu, a inak ekonomicky samostatného kontraktora, ktorý vedome podniká, nesie vlastné riziko a má reálnu možnosť zvoliť si formu spolupráce.
Zároveň platí, že čím viac sa faktické fungovanie kontraktora približuje klasickému zamestnancovi – najmä z pohľadu nadriadenosti, osobného výkonu, pokynov a konania v mene druhej strany –, tým vyššie môže byť riziko prekvalifikovania vzťahu.
Rovnako problematická môže byť situácia, ak je z okolností zrejmé, že hlavným účelom kontraktorského modelu bolo iba nahradiť pracovný pomer s cieľom znížiť dane a odvody.
Preto pri nastavovaní spolupráce nestačí pripraviť dobrú zmluvu. Zmluva, ekonomická podstata vzťahu a jeho každodenné fungovanie musia hovoriť rovnakým jazykom.
V Highgate Group sa problematike švarc systému venujeme komplexne – z pracovnoprávneho, daňového aj odvodového pohľadu. Firmám pomáhame analyzovať existujúce kontraktorské modely, identifikovať rizikové prvky a nastaviť spoluprácu tak, aby zodpovedala reálnemu charakteru podnikateľského vzťahu.
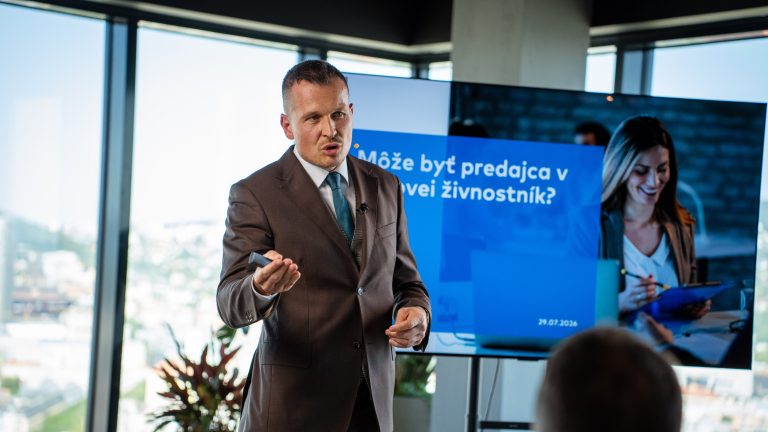
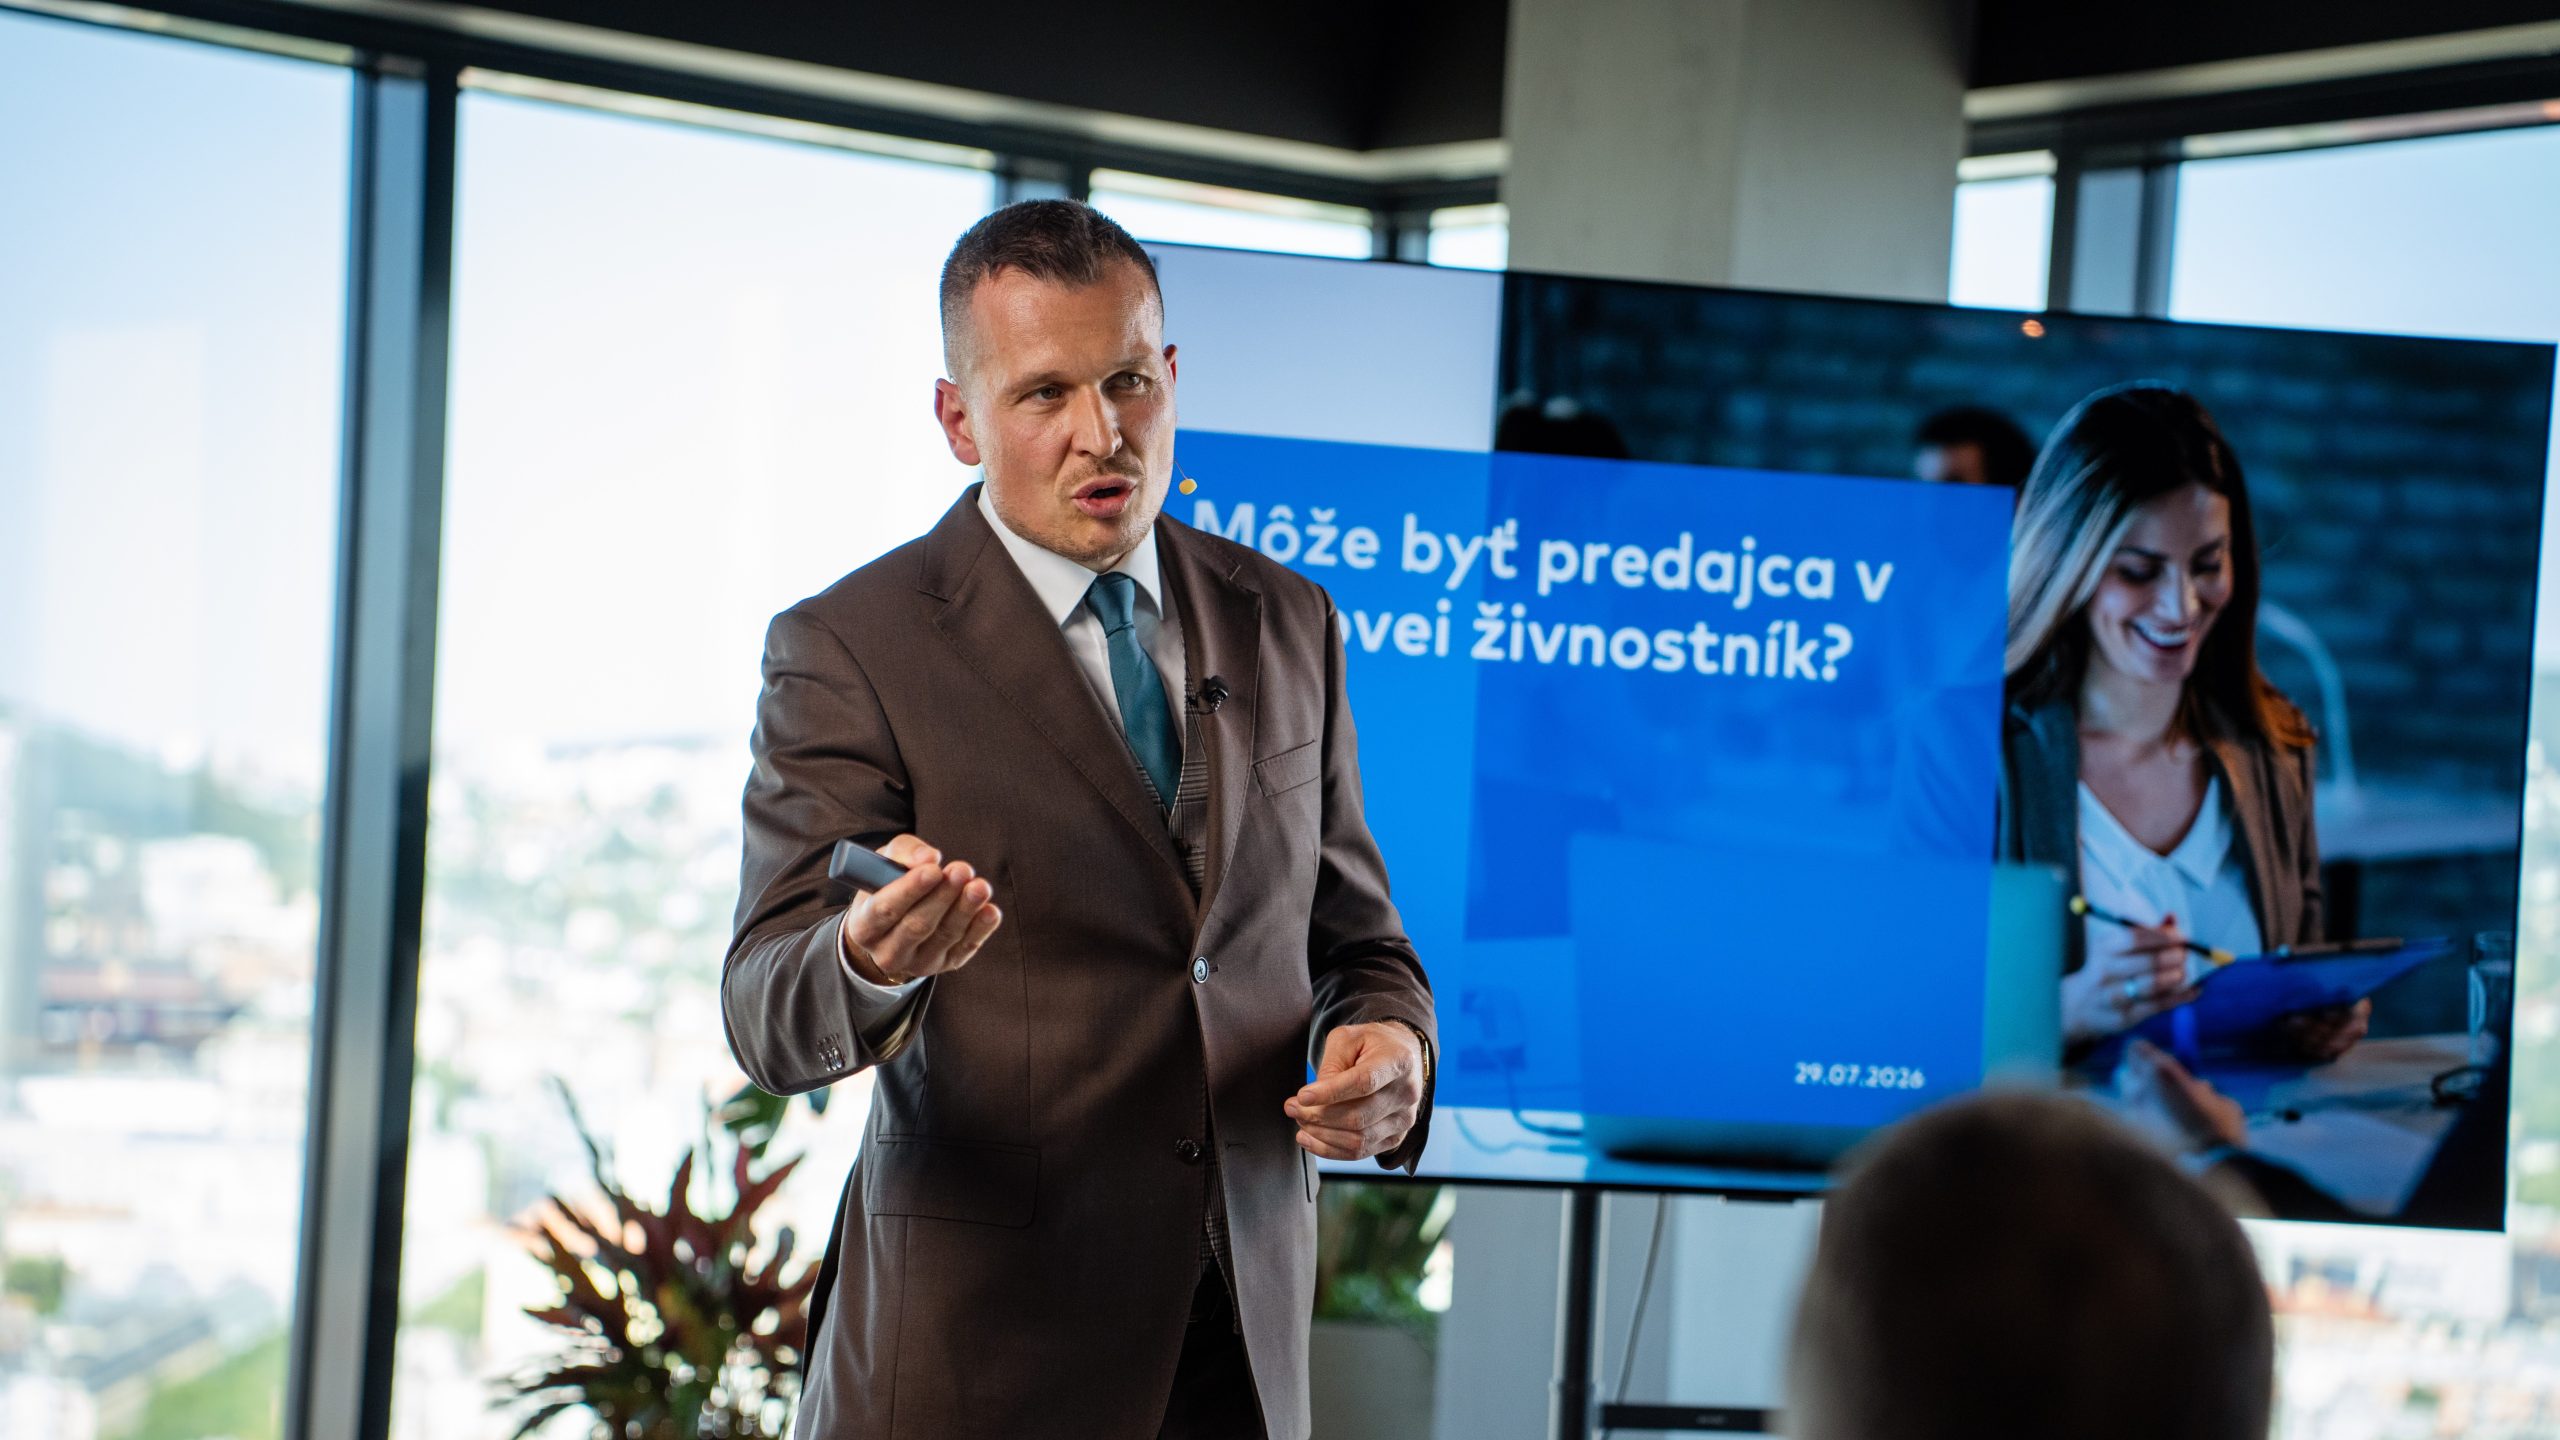
Celú tému vrátane detailnej právnej argumentácie rozoberáme aj v prednáške, ktorú nájdete vo videu na konci článku.
Téme efektívneho a právne bezpečného nastavenia podnikania sa budeme venovať aj na našej konferencii „Prečo a ako zostať na Slovensku?“, kde sa pozrieme na praktické právne a daňové možnosti podnikania na Slovensku aj v zahraničí.
Sme Highgate Group, moderní poradcovia pre vaše právo, dane a účtovníctvo pod jednou strechou.
Viac z oblasti švarcs systému nájdete na našej webovej stránke v tejto sekcii: „Zamestnávanie“ živnostníkov (Švarc systém)
V prípade záujmu môžete odoberať náš newsletter o zaujímavých praktických právnych a daňových informáciách.
Svoje konkrétne otázky môžete adresovať na konzultácii s naším partnerom Petrom Vargom, ktorý sa špecializuje na oblasť finančnej regulácie a daňového práva. Konzultáciu si môžete objednať tu.