Cyprus, Malta, Írsko, Maďarsko či Dubaj. Slovenskí podnikatelia sa pri hľadaní vhodnej štruktúry podnikania čoraz častejšie pozerajú aj za hranice. Dôvodom pritom nemusia byť iba nižšie dane. Zahraničná spoločnosť môže mať legitímne regulačné, právne či podnikateľské opodstatnenie. Kedy však ide o legálnu štruktúru a kedy už môže podnikateľ naraziť na problém so správcom dane alebo dokonca s trestným právom? O tom, kde leží hranica medzi legitímnym využívaním zahraničných spoločností a rizikovou daňovou štruktúrou, diskutovali Peter Varga a Tomáš Demo v 53. epizóde podcastu Highgate Talks.
S rozvojom digitálnej ekonomiky vznikajú biznis modely, pri ktorých môže byť podnikanie z jednej krajiny administratívne komplikované. Online služby, obchodovanie s kryptom, NFT, predaj digitálnych produktov či medzinárodný predaj môžu vytvárať registračné, DPH a ďalšie compliance povinnosti vo viacerých štátoch.
V Highgate Group sa v praxi stretávame aj s podnikateľmi, pre ktorých preto nie je rozhodujúca iba nominálna sadzba dane. Dôležité môže byť, ako flexibilne právny systém reaguje na ich biznis model, akú administratívu vytvára alebo či im poskytuje právne inštitúty, ktoré slovenské právo nepozná.
Príkladom môžu byť zahraničné trusty, fondové štruktúry alebo flexibilnejšie riešenia zamestnaneckých podielových programov.
A potom je tu, samozrejme, samotná výška zdanenia. Kým po daňovej reforme z roku 2003 patrilo Slovensko medzi krajiny s atraktívnou sadzbou dane z príjmov právnických osôb, dnes nájdeme v Európe viacero jurisdikcií, ktoré môžu byť v určitých situáciách daňovo atraktívnejšie.
Cyprus má v povedomí slovenských podnikateľov špecifické postavenie. Historicky sa využíval napríklad pri holdingových štruktúrach či štruktúrach pracujúcich s duševným vlastníctvom.
Jedným z dôvodov bolo priaznivé zdaňovanie kapitálových ziskov. Ďalším boli osobitné daňové režimy, napríklad historická podoba IP Boxu, prostredníctvom ktorého bolo za určitých okolností možné dosiahnuť výrazne nižšie efektívne zdanenie príjmov z duševného vlastníctva.
Mnohé historické možnosti však už dnes nefungujú tak, ako fungovali pred rokmi. Medzinárodné daňové pravidlá sa sprísnili a oveľa väčší význam získala reálna ekonomická prítomnosť spoločnosti v danej krajine – tzv. substance.
Cyprus napriek tomu nemusí byť minulosťou. Zaujímavý môže byť napríklad pri investičných alebo holdingových štruktúrach či v situáciách, keď zahraničná jurisdikcia prináša okrem daňového efektu aj reálny právny, regulačný alebo podnikateľský benefit.
Práve cyperským spoločnostiam, ale aj širšej otázke využívania zahraničných štruktúr slovenskými podnikateľmi sme venovali 52. epizódu Highgate Talks.
Peter Varga a Tomáš Demo v nej diskutujú o tom, prečo slovenskí podnikatelia využívajú zahraničné spoločnosti, ktoré jurisdikcie môžu dávať zmysel, čo dnes znamená substance a kde sa nachádza hranica medzi legitímnou zahraničnou štruktúrou a daňovým problémom.
Celú 52. epizódu Highgate Talks si môžete vypočuť tu:
Predstava „cyperskej schránky“ často vyzerá jednoducho: slovenský podnikateľ si založí spoločnosť na Cypre, formálne tam umiestni sídlo a príjmy namiesto Slovenska zdaňuje v zahraničí.
Práve takýto model je však dnes problematický.
Pri posudzovaní zahraničnej spoločnosti je jednou z kľúčových otázok jej substance, teda reálna ekonomická prítomnosť v danej jurisdikcii.
Nestačí preto automaticky iba zapísať zahraničného konateľa, ktorého podnikateľ nikdy nevidel, alebo umiestniť sídlo do budovy, v ktorej majú formálne sídlo tisíce ďalších spoločností.
Posudzovať sa môže napríklad to, odkiaľ je spoločnosť skutočne riadená, kto prijíma jej rozhodnutia, aké aktivity v zahraničí reálne vykonáva a či ekonomická realita zodpovedá formálnej právnej štruktúre.
Požiadavky na substance sa pritom v priebehu rokov sprísňujú – nielen legislatívne, ale aj prakticky. Reálnu prítomnosť dnes preverujú banky a ďalšie finančné inštitúcie v rámci svojich KYC a AML procesov.
Čím robustnejšia je zahraničná štruktúra a čím väčšiu reálnu ekonomickú prítomnosť dokáže podnikateľ v danej krajine vytvoriť, tým lepšie môže byť jej fungovanie obhájiteľné.
Dôležitý je však aj dôvod, prečo zahraničná spoločnosť vôbec vznikla.
Ak existuje regulačný, korporátny, investičný alebo iný reálny podnikateľský dôvod a daňová výhoda je iba jedným z efektov štruktúry, jej pozícia môže byť zásadne odlišná od spoločnosti vytvorenej iba formálne s cieľom presúvať zisky zo Slovenska.
Pri výbere zahraničnej jurisdikcie neexistuje univerzálne riešenie.
V Európskej únii môžu byť z daňového pohľadu zaujímavé napríklad Cyprus, Malta, Írsko, Bulharsko či Maďarsko. Pri určitých typoch podnikania môžu byť atraktívne aj ďalšie štáty.
Mimo EÚ sa pozornosť slovenských podnikateľov často sústreďuje na Spojené arabské emiráty, respektíve Dubaj.
Medzi spoločnosťou založenou v inom členskom štáte EÚ a spoločnosťou mimo Únie však existuje dôležitý rozdiel.
V rámci EÚ má podnikateľ silnejšie právne východisko vyplývajúce okrem iného zo slobody usadzovania. To však neznamená, že každá spoločnosť založená v inom členskom štáte bude automaticky akceptovaná ako legitímna zahraničná štruktúra.
Pri jurisdikciách mimo EÚ môže byť potreba ekonomického a podnikateľského zdôvodnenia ešte významnejšia.
Okrem samotného hmotnoprávneho posúdenia pritom treba myslieť aj na praktickú procesnú stránku: výmenu informácií medzi štátmi, možnosti daňovej kontroly, vykonateľnosť rozhodnutí alebo majetok, voči ktorému môže správca dane postupovať.
Aj preto v Highgate Group pri zahraničných štruktúrach neposudzujeme iba sadzbu dane. Daňovo atraktívna štruktúra musí byť zároveň právne obhájiteľná a prakticky funkčná.
Najdôležitejšia hranica prichádza v situácii, keď zahraničná spoločnosť prestáva predstavovať reálnu podnikateľskú štruktúru a stáva sa iba nástrojom na umelé presúvanie príjmov alebo nákladov.
Ak sa napríklad medzi slovenskou spoločnosťou a zahraničnou spoločnosťou fakturujú služby, ktoré sa v skutočnosti nikdy neposkytli, a jediným cieľom transakcií je zníženie slovenského základu dane, už nemusíme hovoriť iba o agresívnej daňovej optimalizácii.
Za určitých okolností môže ísť až o krátenie dane a trestnoprávnu zodpovednosť.
Nie každá sporná zahraničná štruktúra však automaticky patrí do trestného práva. Existujú situácie, pri ktorých môže byť otázka daňovej rezidencie, substance alebo ekonomického účelu právne nejednoznačná. Trestné právo by preto malo zostať krajným prostriedkom – ultima ratio.
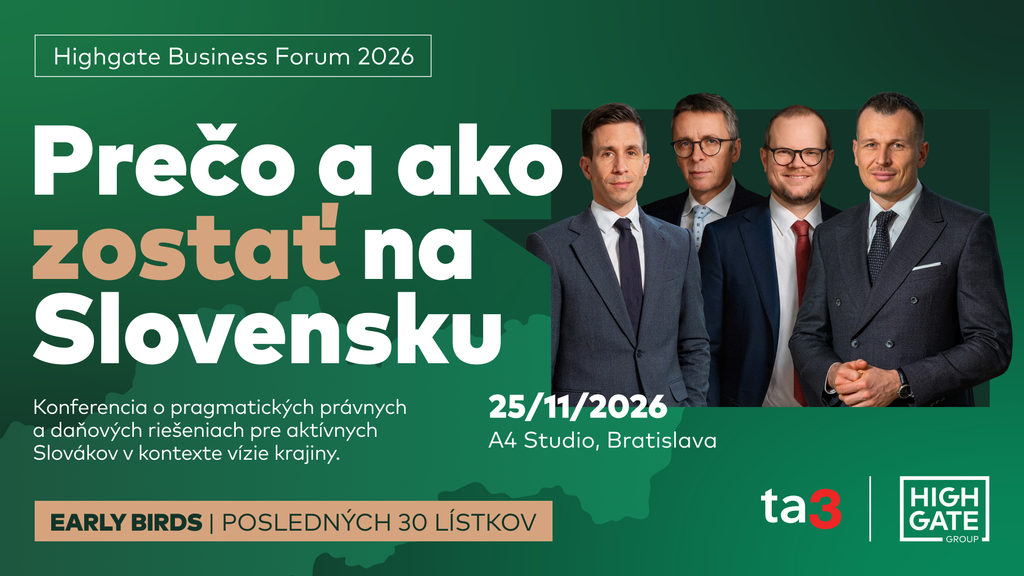
A práve hranica medzi legálnou daňovou optimalizáciou, zahraničnou štruktúrou a konaním, ktoré už môže priniesť daňové či trestnoprávne riziko, bude patriť medzi praktické témy našej konferencie „Prečo a ako ostať na Slovensku?“, ktorá sa uskutoční 25. novembra 2026 v Bratislave.
Budeme sa venovať aj tomu, ktoré zahraničné štruktúry môžu mať pre slovenských podnikateľov legitímne opodstatnenie, ako nastaviť ochranu majetku a investície či kde sa pri daňovej optimalizácii začína trestnoprávne riziko.
Viac informácií o programe, speakroch a vstupenkách nájdete na stránke konferencie:
Zahraničná spoločnosť teda sama osebe nie je problémom. Rozhodujúce je, prečo vznikla, kde sa reálne vykonáva podnikateľská činnosť, odkiaľ je spoločnosť riadená a či právne nastavenie zodpovedá ekonomickej realite.
V Highgate Group sa zahraničným štruktúram, daňovému plánovaniu, ochrane majetku a medzinárodnému zdaňovaniu venujeme dlhodobo. Pri ich nastavovaní preto prepájame právny, daňový, regulačný aj praktický podnikateľský pohľad.
Sme Highgate Group, moderní poradcovia pre vaše právo, dane a účtovníctvo pod jednou strechou.
Viac z oblasti daňovej a odvodovej optimalizácie či ochrane majetku nájdete na našej webovej stránke v týchto sekciách: Kapitálové trhy a investičné štruktúry, Daňová a odvodová optimalizácia.
V prípade záujmu môžete odoberať náš newsletter o zaujímavých praktických právnych a daňových informáciách.
Svoje konkrétne otázky môžete adresovať na konzultácii s naším partnerom Petrom Vargom, ktorý sa špecializuje na oblasť finančnej regulácie a daňového práva. Konzultáciu si môžete objednať tu.