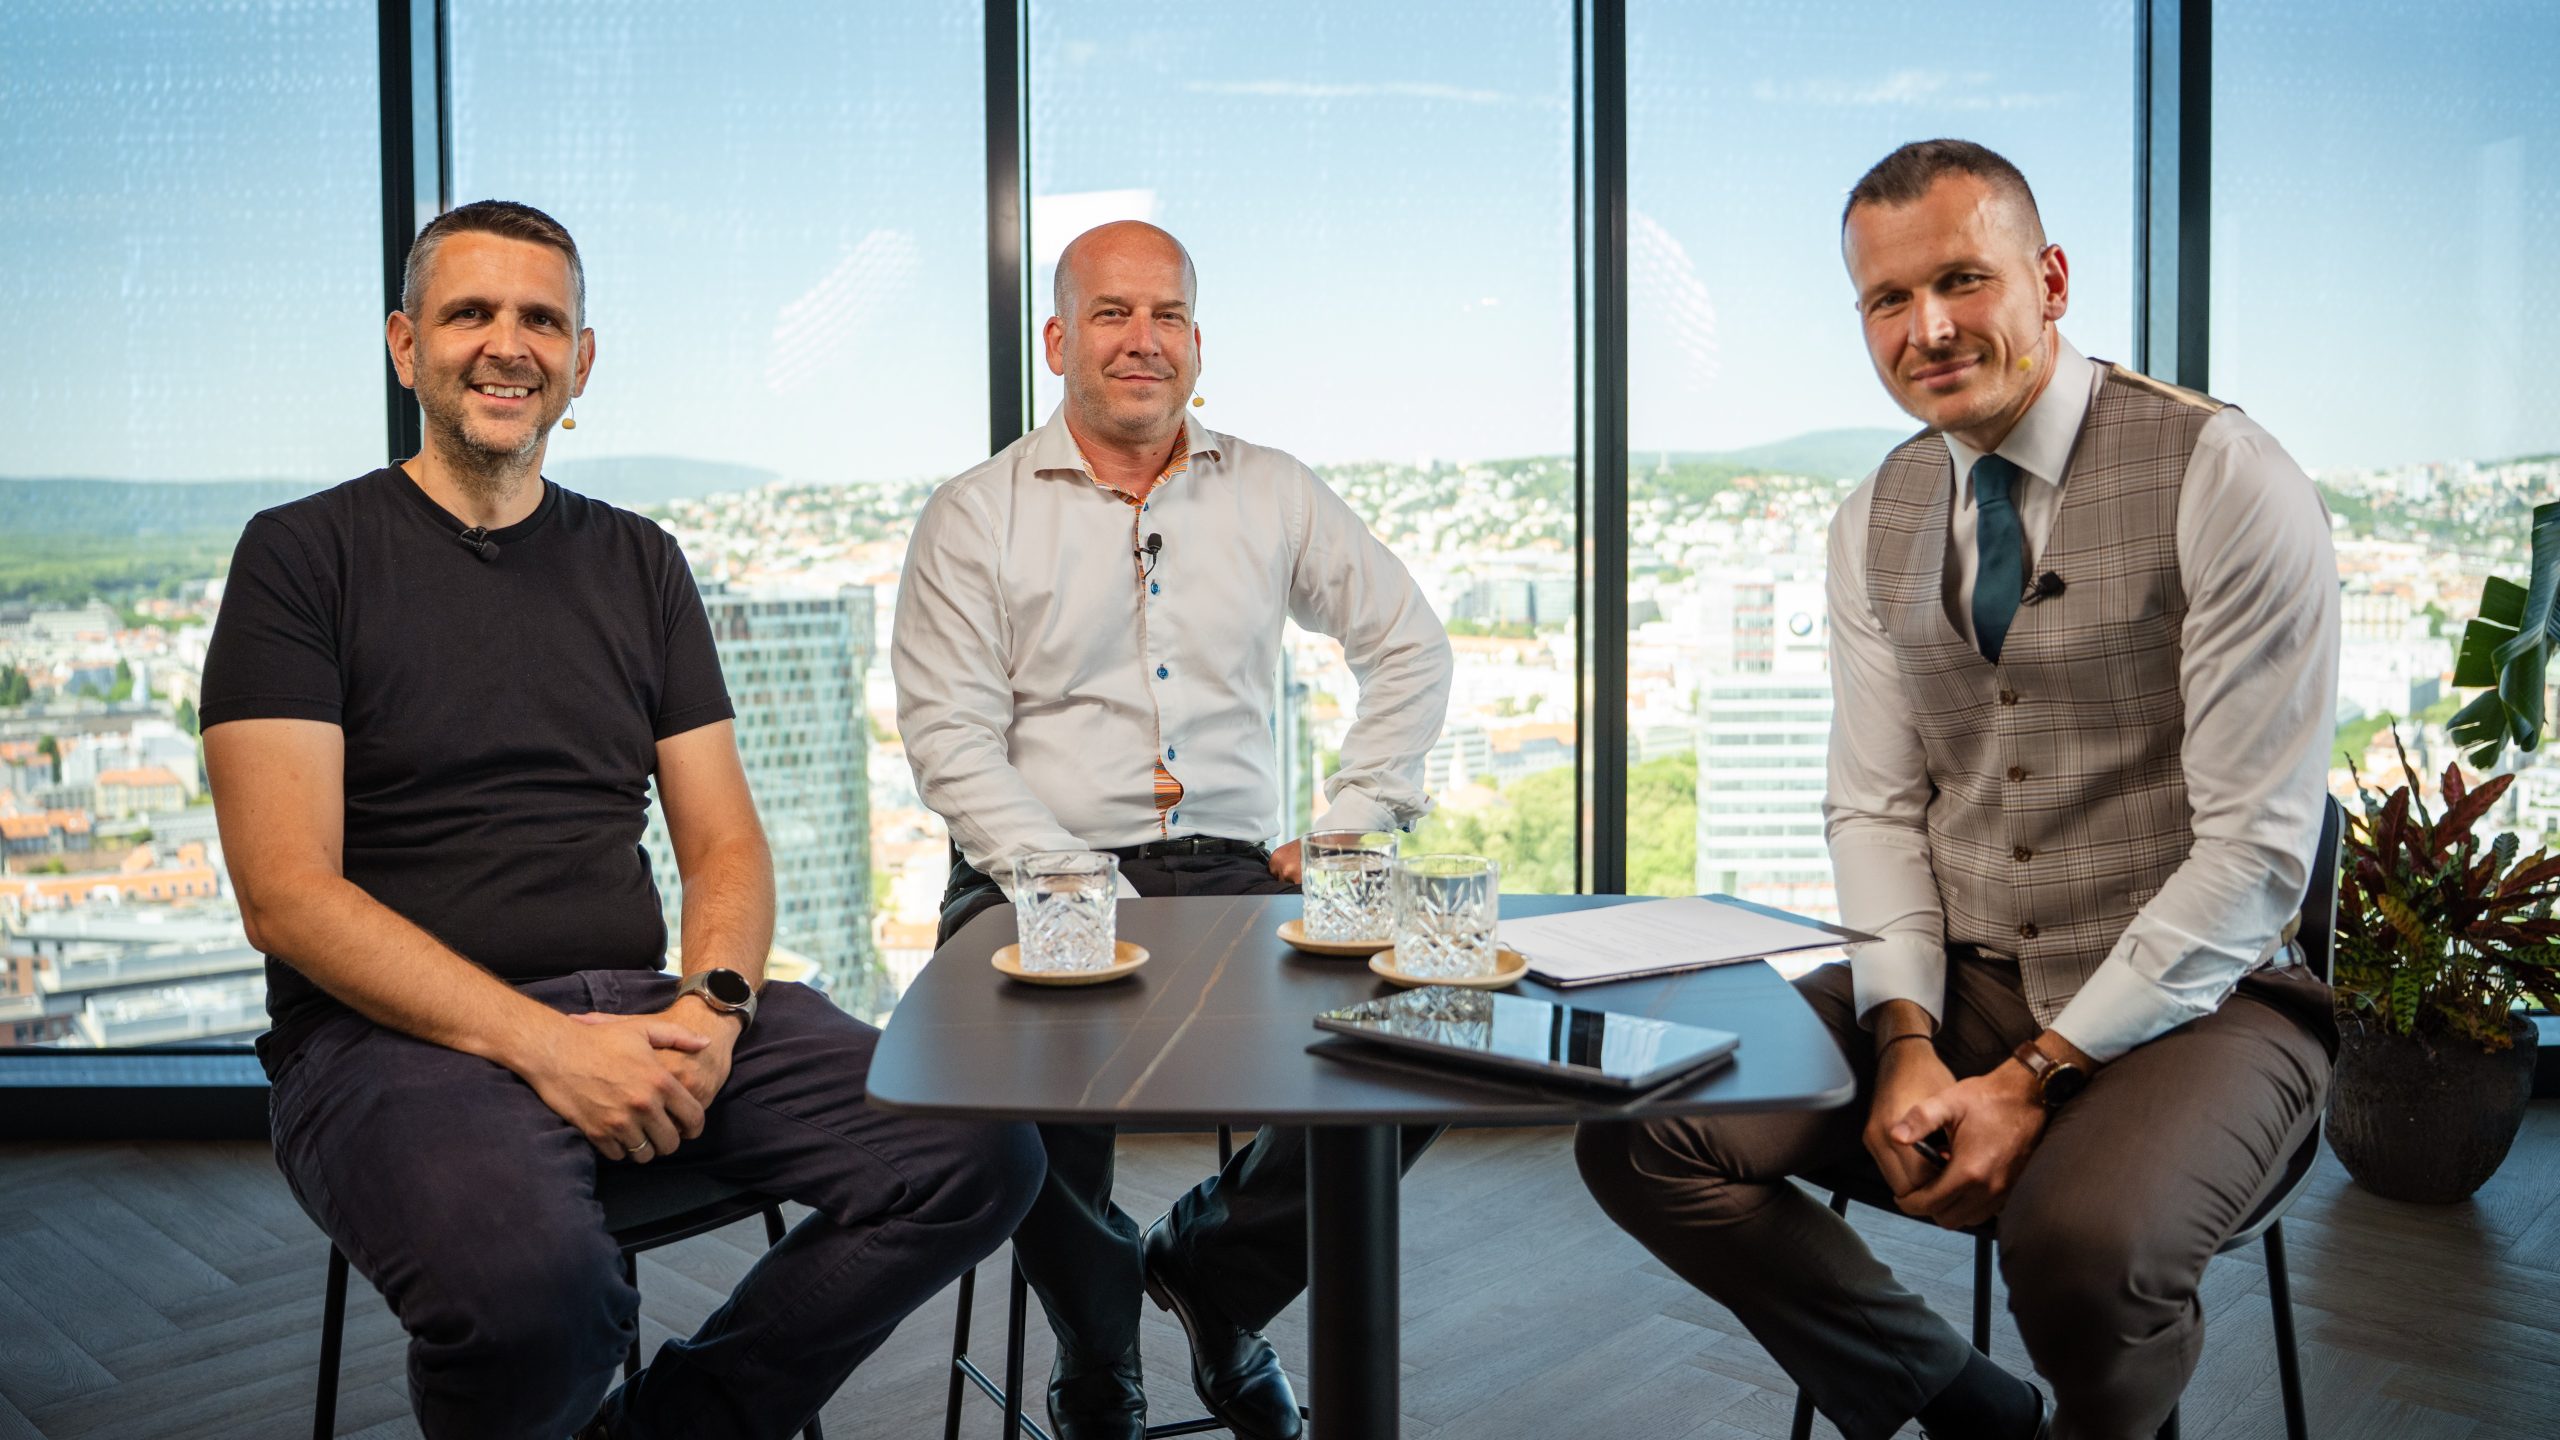
Transakčná daň priniesla slovenským podnikateľom nielen nový náklad, ale aj otázku, ako ho legálne minimalizovať. Jednou z možností sú elektronické poštové poukazy, ktoré zákon z predmetu dane vyňal. Je však využitie takejto zákonnej výnimky legitímnou daňovou optimalizáciou alebo už zneužitím práva? Aj o tom sme diskutovali v epizóde #51 podcastu Highgate Talks so zakladateľmi služby Transakcio Petrom Šebom a Martinom Markovičom.
Daň z finančných transakcií motivovala podnikateľov prakticky od svojho zavedenia hľadať spôsoby, ako jej dopad minimalizovať. Firmy začali konsolidovať platby, viac využívať platobné karty či ďalšie zákonom nezdaňované formy úhrad.
Jednou z nich sú aj poštové poukazy. Tie zákon explicitne vyňal z predmetu transakčnej dane.
Práve túto možnosť využíva služba Transakcio, za ktorou stoja Peter Šebo a Martin Markovič z PS Digital. Jej princíp je v zásade jednoduchý: namiesto jednotlivých bankových prevodov firma realizuje platby prostredníctvom elektronických poštových poukazov.
Podnikateľ si zo svojho účtovného alebo iného interného systému vygeneruje XML súbor s platbami. Ten následne načíta do systému Transakcio, ktorý pripraví elektronické poštové poukazy. Firma potom vykoná jednu platbu na účet Slovenskej pošty a tá zabezpečí jednotlivé úhrady príjemcom.
Z pohľadu firmy tak nejde o zásadnú zmenu interného procesu. Podľa Petra Šeba a Martina Markoviča predstavuje dodatočná administratíva pri bežnej dávke platieb rádovo iba niekoľko sekúnd či minút.
Práve fungovaniu tohto riešenia, jeho praktickému využitiu, ale aj právnej otázke, či ide o legitímnu daňovú optimalizáciu alebo zneužitie práva, sme sa venovali v 51. epizóde Highgate Talks.
Celú 51. epizódu Highgate Talks si môžete vypočuť tu:
Samotné využitie elektronických poštových poukazov nie je bezplatné. Slovenská pošta si za službu účtuje poplatok a náklady vznikajú aj pri použití samotného riešenia Transakcio.
Ekonomická logika preto závisí od objemu a štruktúry platieb.
Podľa údajov prezentovaných v podcaste môže úspora v závislosti od skladby platobnej dávky dosahovať približne 30 až 80 % pôvodného nákladu na transakčnú daň. Najväčší ekonomický význam tak riešenie získava pri firmách, ktorých mesačná transakčná daň dosahuje stovky až tisíce eur.
Služba je nastavená na princípe podielu z dosiahnutej úspory. Podľa informácií uvedených v Highgate Talks predstavuje odmena Transakcio 15 % z ušetrenej sumy.
Pri hodnotení ekonomického efektu však treba vždy zohľadniť konkrétnu štruktúru platieb. Nie každému podnikateľovi sa preto takýto model automaticky oplatí.
Z právneho pohľadu je oveľa zaujímavejšia otázka, či môže podnikateľ určitý spôsob platby používať primárne preto, aby sa vyhol transakčnej dani.
Samotný daňový motív totiž ešte automaticky neznamená nezákonnosť.
V daňovom práve je potrebné rozlišovať medzi legitímnou daňovou optimalizáciou a situáciou, keď daňovník síce formálne postupuje podľa zákona, ale svojím konaním zneužíva jeho účel.
Typickým príkladom môže byť umelé rozdelenie podnikania medzi viacero spoločností iba s cieľom vyhnúť sa určitej daňovej povinnosti. Formálne môže byť každý jednotlivý krok dovolený, no pri posúdení celého usporiadania môže byť rozhodujúce, či nedošlo k zneužitiu práva.
Pri poštových poukazoch je situácia špecifická.
Zákonodarca ich totiž z predmetu transakčnej dane explicitne vyňal. Problémom súčasnej právnej úpravy zároveň je, že z nej nie je jednoznačne identifikovateľné, prečo majú byť určité formy platieb zdaňované a iné nie.
Ak zákon umožňuje podnikateľovi vybrať si medzi dvoma spôsobmi úhrady, pričom jeden je predmetom dane a druhý nie, samotný výber daňovo výhodnejšej možnosti nemožno automaticky považovať za zneužitie práva.
Možno to prirovnať k ceste autom z Bratislavy do Košíc. Vodič si môže vybrať diaľnicu, na ktorú potrebuje diaľničnú známku, alebo cestu prvej triedy, za ktorú tento poplatok neplatí. Skutočnosť, že si zvolí druhú možnosť práve preto, aby ušetril, sama osebe neznamená porušenie zákona.
Transakcio v tomto prirovnaní iba technologicky „spríjemňuje cestu prvej triedy“ – automatizuje spôsob platby, ktorý právny poriadok pozná a ktorý zákonodarca z predmetu dane vyňal.
Hranica medzi legálnou daňovou optimalizáciou a konaním, ktoré už môže predstavovať právne či daňové riziko, bude jednou z praktických tém aj na našej konferencii „Prečo a ako ostať na Slovensku?“, ktorá sa uskutoční 25. novembra 2026 v Bratislave. Venovať sa budeme napríklad tomu, ako si efektívne vyplácať peniaze z firmy, ako nastaviť využívanie firemného majetku, zahraničné štruktúry či kde sa pri daňovej optimalizácii začína trestnoprávne riziko.
Viac informácií o programe, speakroch a vstupenkách nájdete na stránke konferencie.
Ak Vás táto téma zaujala, neváhajte nás kontaktovať:
V prípade záujmu môžete odoberať náš newsletter o zaujímavých praktických právnych a daňových informáciách.
Svoje konkrétne otázky môžete adresovať na konzultácii s naším partnerom Petrom Vargom, ktorý sa špecializuje na oblasť finančnej regulácie a daňového práva. Konzultáciu si môžete objednať tu: